원천징수영수증 발급 (주는 쪽은 국가가 아니라 소득을 준 곳·소득 종류별 발급 기한·국세청 제출은 따로)
대출 심사나 이직 서류에서 원천징수영수증을 요구받으면 먼저 정부24를 열어 보게 되는데요. 그런데 이 서류는 관공서 창구에서 떼는 서류가 아닙니다.
소득세법은 발급 의무를 소득을 지급한 쪽, 즉 원천징수의무자에게 지웁니다.1 근로소득이면 회사, 용역대금이면 대금을 준 곳, 이자·배당이면 금융회사입니다.
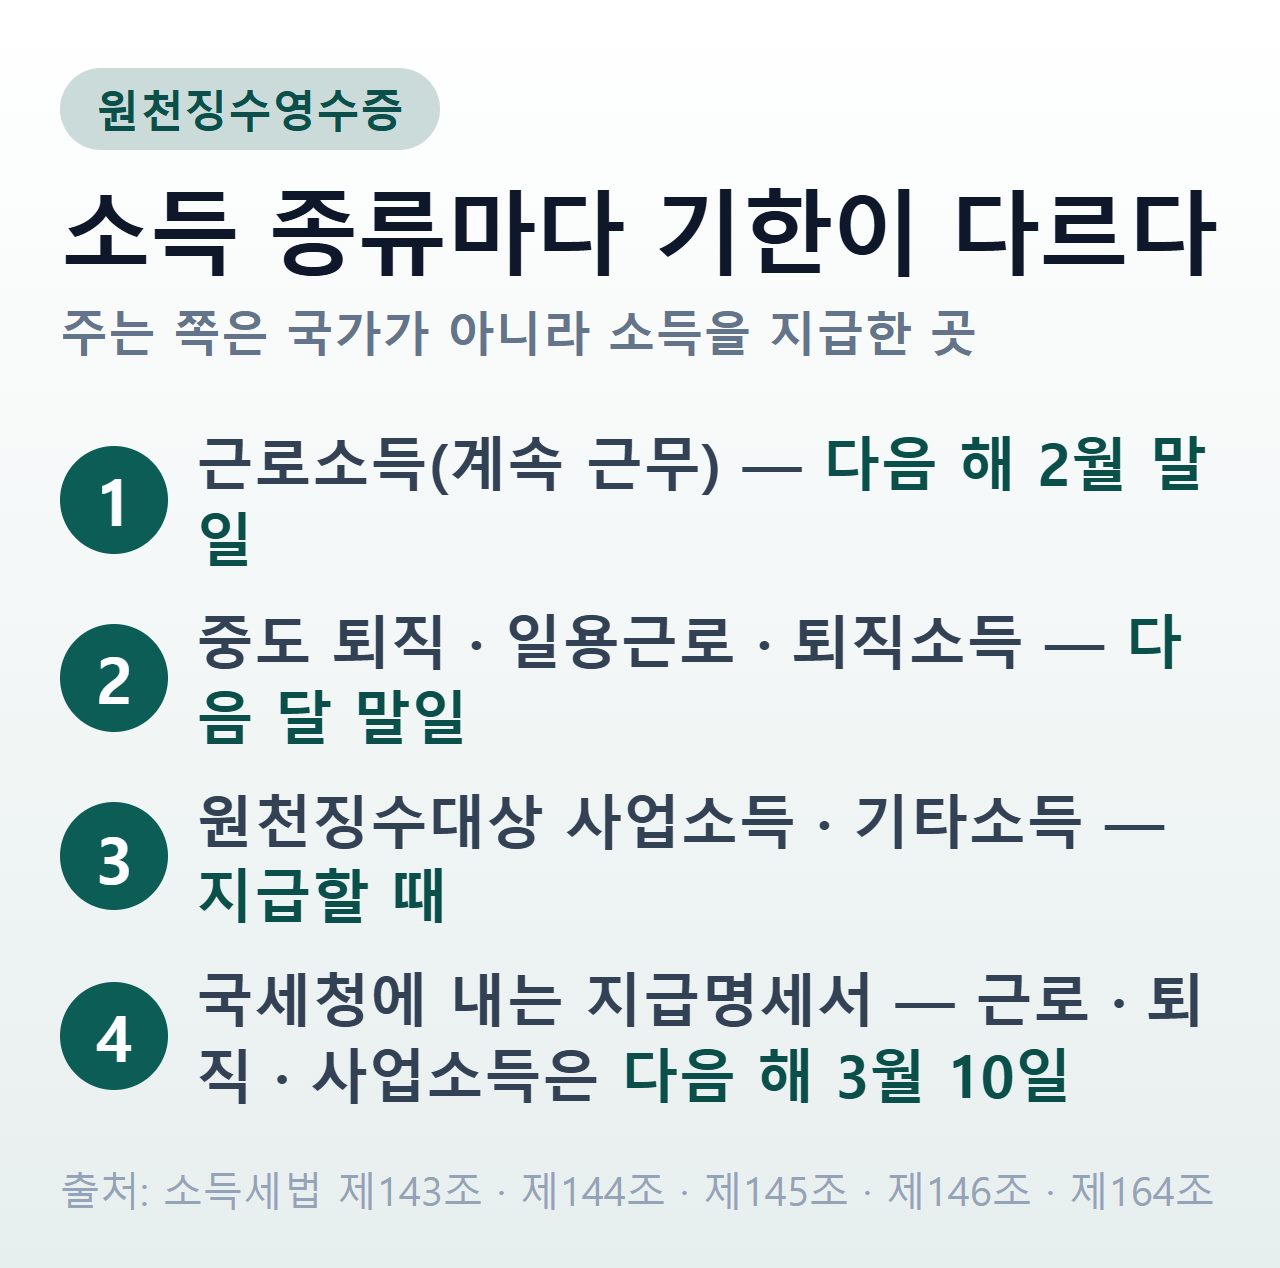
그리고 기한이 소득 종류마다 다릅니다. 근로소득은 다음 해 2월 말일이지만, 중도에 퇴직했다면 다음 달 말일입니다.1
 소득 종류별 발급 기한 — 소득세법 제133조·제143조·제144조·제145조·제146조·제164조1
발급 의무를 지는 쪽
법이 쓰는 표현은 “원천징수의무자는 … 발급하여야 한다”입니다.1 발급의 주체가 국가가 아니라 돈을 준 쪽이라는 뜻입니다.
소득 종류별 조문이 따로 있는데 구조는 같습니다. 사업소득은 제144조,2 기타소득은 제145조,3 퇴직소득은 제146조,4 이자·배당은 제133조입니다.5
그래서 “어디서 떼나”의 답은 창구가 아니라 누구에게 요청하나가 됩니다. 회사가 폐업했거나 연락이 닿지 않는 경우가 문제가 되는 것도 이 구조 때문입니다.
소득금액증명원 발급 바로가기회사와 연락이 닿지 않을 때
발급해 줄 상대가 사라졌다고 해서 소득 자료까지 사라지는 것은 아닙니다. 회사가 국세청에 낸 지급명세서가 남아 있다면 본인이 직접 열어 볼 수 있습니다.
홈택스 안내는 경로를 이렇게 적었습니다. 근로자 본인 인증서로 로그인한 뒤 MyNTS에서 “지급명세서 등 제출내역”을 클릭하면 됩니다6.
거기서 보이는 범위도 정해져 있습니다. “최근 5년간 원천징수의무자(회사)가 제출한 지급명세서”를 볼 수 있고, 당해에 제출된 것은 4월 말 이후부터 잡힙니다7. 앞에서 본 제출 기한이 지나야 국세청 쪽에 자료가 쌓이기 때문입니다8.
다만 여기서 뽑은 것은 제출용이 아닙니다. 홈택스 안내는 이 화면을 두고 “관인없이 제공되는 소득자 확인용 서비스이며, 외부기관(관공서, 은행) 제출용으로 사용할 수 없습니다”라고 못박았습니다9.
정리하면 쓰임이 갈립니다. 내 소득이 얼마로 신고됐는지 확인하는 데는 이 화면으로 충분하지만, 은행이나 새 직장에 낼 서류가 필요하다면 소득을 지급한 쪽에서 원천징수영수증을 받거나1 국세청이 발급하는 소득금액증명원으로 가야 합니다.
소득 종류별 발급 기한
기한을 한 줄로 외우면 틀립니다. 근로소득만 연 단위이고, 나머지는 지급 시점을 기준으로 움직입니다.
| 소득 | 발급 기한 | 근거 |
|---|---|---|
| 근로소득(계속 근무) | 다음 해 2월 말일 | 제143조제1항 본문1 |
| 근로소득(중도 퇴직) | 퇴직한 달의 급여 지급일이 속하는 달의 다음 달 말일 | 제143조제1항 단서1 |
| 일용근로소득 | 지급일이 속하는 달의 다음 달 말일 | 제143조제1항 단서1 |
| 퇴직소득 | 지급일이 속하는 달의 다음 달 말일 | 제146조제3항4 |
| 원천징수대상 사업소득 | 지급할 때 | 제144조제1항2 |
| 원천징수대상 사업소득(연말정산분) | 연말정산일이 속하는 달의 다음 달 말일 | 국세청 원천세 안내10 |
| 기타소득 | 지급할 때(소액은 요구 시) | 제145조제2항3 |
| 이자·배당소득 | 지급할 때(다음 해 3월 31일까지 통지로 갈음 가능) | 제133조제1항5 |
보험모집인·방문판매원처럼 사업소득을 연말정산하는 사람은 줄이 하나 더 있습니다. 국세청은 수입금액을 지급할 때 발급하는 것과 별개로11, 연말정산을 하는 경우에는 “연말정산일이 속하는 달의 다음 달 말일까지” 사업소득연말정산분 원천징수영수증을 발급한다고 안내합니다10.
6월에 퇴직하고 6월분 급여를 6월에 받았다면, 기한은 7월 말일입니다. 다음 해 2월까지 기다릴 이유가 없다는 뜻인데요.
퇴직소득도 마찬가지입니다. 퇴직금을 받은 달의 다음 달 말일까지 따로 발급받습니다.4 퇴직소득세를 원천징수하지 않은 경우에는 그 사유를 함께 적어 발급해야 합니다.4
국세청에 내는 기한은 따로 있다
회사가 나에게 주는 기한과 국세청에 내는 기한은 같지 않습니다. 두 기한을 하나로 알고 기다리면 날짜가 어긋납니다.
국세청에 내는 서류는 지급명세서입니다. 기한은 다음 해 2월 말일이 원칙이고, 원천징수대상 사업소득·근로소득·퇴직소득·종교인소득·봉사료는 다음 해 3월 10일입니다.8
- 주는 쪽 = 원천징수의무자
- 근로소득 다음 해 2월 말일
- 중도 퇴직은 다음 달 말일
- 내는 곳 = 세무서·국세청
- 원칙 다음 해 2월 말일
- 근로·퇴직·사업소득은 3월 10일
제출 대상 소득은 여덟 가지입니다. 이자소득·배당소득·원천징수대상 사업소득·근로소득 또는 퇴직소득·연금소득·기타소득·봉사료·장기저축성보험의 보험차익입니다.12
폐업했다고 의무가 사라지지도 않습니다. 휴업·폐업·해산한 경우의 기한은 그 날이 속하는 달의 다음다음 달 말일입니다.8
제출은 전자 제출이 원칙입니다. 정보통신망으로 제출하거나 전자적 정보저장매체로 내도록 정해져 있습니다.13
요구하면 발급해야 하는 세 가지
법이 “요청하면 준다”고 따로 적어 둔 자리가 있습니다. 상대가 관행상 안 주더라도 근거를 대고 요구할 수 있는 칸인데요.
- 투잡의 종된 근무지 — 2인 이상에게서 근로소득을 받는 사람(일용근로자 제외)이 연말정산을 위해 요청하면 지체 없이 발급해야 합니다14
- 소액 기타소득 — 일정 금액 이하는 발급을 생략할 수 있지만, 받는 사람이 요구하면 그 예외가 적용되지 않습니다3
- 소액 이자·배당 — 발급하지 않을 수 있으나, 받는 사람이 요구하면 발급하거나 통지해야 합니다15
1번은 법이 기한을 날짜로 두지 않고 지체 없이라고 적은 자리입니다.14 종된 근무지에 발급을 요청할 때 그대로 근거로 들 수 있습니다.
은행이 이자소득 영수증을 안 주는 이유
이자·배당은 원칙이 “지급할 때 발급”입니다.5 그런데 실제로 예금 이자를 받을 때마다 영수증을 받아 본 기억은 없을 텐데요.
단서 때문입니다. 지급한 날이 속하는 과세기간의 다음 해 3월 31일까지 이자·배당 금액 등을 통지하면 원천징수영수증을 발급한 것으로 봅니다.5
지급금액이 일정 금액 이하일 때는 아예 발급하지 않을 수도 있습니다. 다만 받는 사람이 발급을 요구하면 발급하거나 통지해야 합니다.15
퇴직금을 연금계좌로 옮겼다면
퇴직소득은 원칙적으로 지급할 때 원천징수합니다. 그런데 연금계좌로 가는 퇴직금은 연금외수령 전까지 원천징수하지 않습니다.16
해당하는 경우는 둘입니다. 퇴직일 현재 연금계좌에 있거나 연금계좌로 지급되는 경우, 그리고 퇴직하여 지급받은 날부터 60일 이내에 연금계좌에 입금되는 경우입니다.17
이미 원천징수가 된 뒤라도 길이 있습니다. 법은 그 거주자가 원천징수세액에 대한 환급을 신청할 수 있다고 정합니다.16 이때 영수증에는 원천징수하지 않은 사유를 함께 적어 발급합니다.4
건별이 아니라 연간 합계로 내는 경우
지급명세서는 건별 지급을 적는 것이 기본이지만, 시행령은 연간 지급 합계액으로 내는 세 경우를 따로 두었습니다.18
| 경우 | 지급하는 쪽 |
|---|---|
| 요양급여비용 등 | 국민건강보험공단·근로복지공단이 의료기관·약국에 지급19 |
| 후원수당 | 다단계판매업자가 다단계판매원에게 지급19 |
| 연간 100만 원 이하 이자소득 | 금융회사 등이 계좌별로 거주자에게 지급19 |
세 번째가 예금 이자에서 체감되는 칸입니다. 계좌별 연간 이자소득금액이 1백만 원 이하면 건별이 아니라 합계액으로 제출됩니다.19
일용근로자의 두 갈래
일용근로소득은 기한이 매달 돌아옵니다. 발급도 지급일이 속하는 달의 다음 달 말일,1 지급명세서 제출도 지급일이 속하는 달의 다음 달 말일입니다.20
여기서 ‘일용근로자’는 시행령 제20조가 정한 일용근로자를 말합니다.21 부르는 이름이 아니라 시행령 기준으로 갈립니다.
그런데 제출 쪽에는 갈음 규정이 있습니다. 지급자가 고용보험법 시행령에 따른 근로내용 확인신고서를 고용노동부장관에게 제출했다면 지급명세서를 제출한 것으로 봅니다.22
사업소득·기타소득은 간이지급명세서로 갈음되는 부분이 있습니다. 해당 소득의 간이지급명세서를 제출하면 그 부분은 지급명세서를 낸 것으로 봅니다.23
소득금액증명원과 헷갈리는 자리
두 서류는 발급 주체가 다릅니다. 원천징수영수증은 소득을 지급한 쪽이 발급하고,1 소득금액증명원은 국세청이 발급하는 서류입니다.
지급명세서가 소득자별로 구분돼 제출되기 때문에,24 국세청이 가진 자료의 출발점도 결국 지급명세서입니다. 제출 기한이 지나야 국세청 쪽 자료가 채워진다는 뜻이기도 합니다.
제출처가 “국세청이 증명한 소득”을 요구하는지, “지급한 곳이 발급한 서류”를 요구하는지 먼저 확인하는 편이 빠릅니다. 소득금액증명원 쪽은 소득금액증명원 발급 방법에 정리해 두었습니다.
자주 묻는 질문
원천징수영수증을 정부24나 주민센터에서 뗄 수 있나요? 소득세법은 발급 의무를 원천징수의무자, 즉 소득을 지급한 쪽에 지웁니다.1 근로소득이면 회사, 사업소득이면 용역대금을 준 곳,2 이자·배당이면 금융회사입니다.5
회사를 그만뒀는데 원천징수영수증을 언제 받을 수 있나요? 과세기간 중도에 퇴직한 사람에게는 퇴직한 날이 속하는 달의 근로소득 지급일이 속하는 달의 다음 달 말일까지 발급해야 합니다.1
회사가 국세청에 내는 것과 나에게 주는 것이 같은 서류인가요? 기한이 다릅니다. 근로소득자에게 주는 기한은 다음 해 2월 말일이고,1 국세청에 내는 지급명세서 기한은 근로소득·퇴직소득·원천징수대상 사업소득 등이 다음 해 3월 10일입니다.8
투잡인데 종된 회사에서 원천징수영수증을 안 줍니다. 두 곳 이상에서 근로소득을 받는 사람(일용근로자 제외)이 연말정산을 위해 종된 근무지에 발급을 요청하면, 그 원천징수의무자는 지체 없이 발급해야 합니다.14
은행이 이자소득 원천징수영수증을 따로 주지 않습니다. 다음 해 3월 31일까지 이자·배당 금액 등을 통지하면 발급한 것으로 봅니다.5 일정 금액 이하는 생략할 수 있으나 요구하면 발급하거나 통지해야 합니다.15
일용직으로 일했는데 회사가 지급명세서를 안 냈다고 합니다. 일용근로소득 지급명세서는 지급일이 속하는 달의 다음 달 말일까지 냅니다.20 다만 근로내용 확인신고서를 고용노동부장관에게 제출했다면 제출한 것으로 봅니다.22
-
법제처 국가법령정보센터, 「소득세법 제143조제1항(근로소득에 대한 원천징수영수증의 발급)」 [시행 2026. 1. 1.] [법률 제21221호, 2025. 12. 23., 일부개정], https://www.law.go.kr/법령/소득세법/제143조 (2026-09-17 확인). “근로소득을 지급하는 원천징수의무자는 해당 과세기간의 다음 연도 2월 말일까지 그 근로소득의 금액과 그 밖에 필요한 사항을 적은 재정경제부령으로 정하는 원천징수영수증을 근로소득자에게 발급하여야 한다. 다만, 해당 과세기간 중도에 퇴직한 사람에게는 퇴직한 날이 속하는 달의 근로소득의 지급일이 속하는 달의 다음 달 말일까지 발급하여야 하며, 일용근로자에 대하여는 근로소득의 지급일이 속하는 달의 다음 달 말일까지 발급하여야 한다.” ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13
-
법제처 국가법령정보센터, 「소득세법 제144조제1항(사업소득에 대한 원천징수시기와 방법 및 원천징수영수증의 발급)」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제144조 (2026-09-17 확인). “원천징수의무자가 원천징수대상 사업소득을 지급할 때에는 그 지급금액에 원천징수세율을 적용하여 계산한 소득세를 원천징수하고, 그 사업소득의 금액과 그 밖에 필요한 사항을 적은 재정경제부령으로 정하는 원천징수영수증을 사업소득자에게 발급하여야 한다.” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「소득세법 제145조제2항(기타소득에 대한 원천징수영수증의 발급)」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제145조 (2026-09-17 확인). “기타소득을 지급하는 원천징수의무자는 이를 지급할 때에 그 기타소득의 금액과 그 밖에 필요한 사항을 적은 재정경제부령으로 정하는 원천징수영수증을 그 소득을 받는 사람에게 발급하여야 한다. 다만, 제21조제1항제15호가목 및 제19호가목ㆍ나목에 해당하는 기타소득으로서 대통령령으로 정하는 금액 이하를 지급할 때에는 지급받는 자가 원천징수영수증의 발급을 요구하는 경우 외에는 발급하지 아니할 수 있다.” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「소득세법 제146조제3항(퇴직소득에 대한 원천징수영수증의 발급)」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제146조 (2026-09-17 확인). “퇴직소득을 지급하는 자는 그 지급일이 속하는 달의 다음 달 말일까지 그 퇴직소득의 금액과 그 밖에 필요한 사항을 적은 재정경제부령으로 정하는 원천징수영수증을 퇴직소득을 지급받는 사람에게 발급하여야 한다. 다만, 제2항에 따라 퇴직소득에 대한 소득세를 원천징수하지 아니한 때에는 그 사유를 함께 적어 발급하여야 한다.” ↩ ↩2 ↩3 ↩4 ↩5
-
법제처 국가법령정보센터, 「소득세법 제133조제1항(이자소득등에 대한 원천징수영수증의 발급)」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제133조 (2026-09-17 확인). “국내에서 이자소득 또는 배당소득을 지급하는 원천징수의무자는 이를 지급할 때 소득을 받는 자에게 그 이자소득 또는 배당소득의 금액과 그 밖에 필요한 사항을 적은 재정경제부령으로 정하는 원천징수영수증을 발급하여야 한다. 다만, 원천징수의무자가 지급한 날이 속하는 과세기간의 다음 연도 3월 31일까지 이자소득 또는 배당소득을 받는 자에게 그 이자소득 또는 배당소득의 금액과 그 밖에 필요한 사항을 대통령령으로 정하는 바에 따라 통지하는 경우에는 해당 원천징수영수증을 발급한 것으로 본다.” ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
국세청 홈택스, 「최근 5년간 지급명세서를 근로자가 확인하는 방법」, https://teht.hometax.go.kr/doc/sf/a/a/MyNTS_%EA%B7%BC%EB%A1%9C%EC%9E%90%EC%9A%A9_%EC%B5%9C%EA%B7%BC%205%EB%85%84%EA%B0%84%20%EC%A0%9C%EC%B6%9C%EB%90%9C%20%EC%9B%90%EC%B2%9C%EC%A7%95%EC%88%98%EC%98%81%EC%88%98%EC%A6%9D%20%ED%99%95%EC%9D%B8_%EB%A7%A4%EB%89%B4%EC%96%BC.pdf (2026-09-17 확인). “MyNTS에서 ‘지급명세서 등 제출내역’(❷)을 클릭합니다.” ↩
-
국세청 홈택스, 「최근 5년간 지급명세서를 근로자가 확인하는 방법」, https://teht.hometax.go.kr/doc/sf/a/a/MyNTS_%EA%B7%BC%EB%A1%9C%EC%9E%90%EC%9A%A9_%EC%B5%9C%EA%B7%BC%205%EB%85%84%EA%B0%84%20%EC%A0%9C%EC%B6%9C%EB%90%9C%20%EC%9B%90%EC%B2%9C%EC%A7%95%EC%88%98%EC%98%81%EC%88%98%EC%A6%9D%20%ED%99%95%EC%9D%B8_%EB%A7%A4%EB%89%B4%EC%96%BC.pdf (2026-09-17 확인). “최근 5년간 원천징수의무자(회사)가 제출한 지급명세서 확인 가능 - 당해 제출된 지급명세서의 경우 4월 말 이후 확인 가능” ↩
-
법제처 국가법령정보센터, 「소득세법 제164조제1항(지급명세서의 제출)」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제164조 (2026-09-17 확인). “지급명세서를 그 지급일(제131조, 제135조, 제144조의5 또는 제147조를 적용받는 소득에 대해서는 해당 소득에 대한 과세기간 종료일을 말한다. 이하 이 항에서 같다)이 속하는 과세기간의 다음 연도 2월 말일(제3호에 따른 사업소득과 제4호에 따른 근로소득 또는 퇴직소득, 제6호에 따른 기타소득 중 종교인소득 및 제7호에 따른 봉사료의 경우에는 다음 연도 3월 10일, 휴업, 폐업 또는 해산한 경우에는 휴업일, 폐업일 또는 해산일이 속하는 달의 다음다음 달 말일)까지 원천징수 관할 세무서장, 지방국세청장 또는 국세청장에게 제출하여야 한다.” ↩ ↩2 ↩3 ↩4
-
국세청 홈택스, 「최근 5년간 지급명세서를 근로자가 확인하는 방법」, https://teht.hometax.go.kr/doc/sf/a/a/MyNTS_%EA%B7%BC%EB%A1%9C%EC%9E%90%EC%9A%A9_%EC%B5%9C%EA%B7%BC%205%EB%85%84%EA%B0%84%20%EC%A0%9C%EC%B6%9C%EB%90%9C%20%EC%9B%90%EC%B2%9C%EC%A7%95%EC%88%98%EC%98%81%EC%88%98%EC%A6%9D%20%ED%99%95%EC%9D%B8_%EB%A7%A4%EB%89%B4%EC%96%BC.pdf (2026-09-17 확인). “관인없이 제공되는 소득자 확인용 서비스이며, 외부기관(관공서, 은행) 제출용으로 사용할 수 없습니다.” ↩
-
국세청, 「원천세 — 사업소득: 원천징수영수증 발급」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7903&mi=6467 (2026-09-17 확인). “사업소득에 대해 연말정산하는 경우 연말정산일이 속하는 달의 다음 달 말일까지 사업소득연말정산분에 대한 원천징수영수증을 발급” ↩ ↩2
-
국세청, 「원천세 — 사업소득: 원천징수영수증 발급」, https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7903&mi=6467 (2026-09-17 확인). “원천징수의무자는 사업소득에 대한 수입금액을 지급하는 때에 그 수입금액 등을 기재한 원천징수영수증을 사업소득자에게 발급” ↩
-
법제처 국가법령정보센터, 「소득세법 제164조제1항 각 호」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제164조 (2026-09-17 확인). “1. 이자소득 2. 배당소득 3. 원천징수대상 사업소득 4. 근로소득 또는 퇴직소득 5. 연금소득 6. 기타소득(제7호에 따른 봉사료는 제외한다) 7. 대통령령으로 정하는 봉사료 8. 대통령령으로 정하는 장기저축성보험의 보험차익” ↩
-
법제처 국가법령정보센터, 「소득세법 제164조제3항」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제164조 (2026-09-17 확인). “제1항에 따라 지급명세서를 제출하여야 하는 자는 지급명세서의 기재 사항을 「국세기본법」 제2조제18호에 따른 정보통신망에 의하여 제출하거나 디스켓 등 전자적 정보저장매체로 제출하여야 한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 제143조제2항」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제143조 (2026-09-17 확인). “제1항에도 불구하고 2인 이상으로부터 근로소득을 받는 사람(일용근로자는 제외한다)이 제137조의2에 따른 연말정산을 적용받기 위하여 제1항에 따른 원천징수영수증의 발급을 종된 근무지의 원천징수의무자에게 요청한 경우 그 종된 근무지의 원천징수의무자는 이를 지체 없이 발급하여야 한다.” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「소득세법 제133조제2항」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제133조 (2026-09-17 확인). “제1항에 따른 원천징수의무자는 이자소득 또는 배당소득의 지급금액이 대통령령으로 정하는 금액 이하인 경우에는 제1항에 따른 원천징수영수증을 발급하지 아니할 수 있다. 다만, 제133조의2제1항에 따라 원천징수영수증을 발급하는 경우와 이자소득 또는 배당소득을 받는 자가 원천징수영수증의 발급을 요구하는 경우에는 제1항에 따라 원천징수영수증을 발급하거나 통지하여야 한다.” ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 「소득세법 제146조제2항」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제146조 (2026-09-17 확인). “거주자의 퇴직소득이 다음 각 호의 어느 하나에 해당하는 경우에는 제1항에도 불구하고 해당 퇴직소득에 대한 소득세를 연금외수령하기 전까지 원천징수하지 아니한다. 이 경우 제1항에 따라 소득세가 이미 원천징수된 경우 해당 거주자는 원천징수세액에 대한 환급을 신청할 수 있다.” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 제146조제2항 각 호」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제146조 (2026-09-17 확인). “1. 퇴직일 현재 연금계좌에 있거나 연금계좌로 지급되는 경우 2. 퇴직하여 지급받은 날부터 60일 이내에 연금계좌에 입금되는 경우” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령 제213조제3항」 [시행 2026. 7. 1.] [대통령령 제36343호], https://www.law.go.kr/법령/소득세법시행령/제213조 (2026-09-17 확인). “다음 각 호의 어느 하나에 해당하는 경우에는 각 소득자에게 연간 지급된 금액의 합계액에 대한 지급명세서를 원천징수 관할 세무서장ㆍ지방국세청장 또는 국세청장에게 제출하여야 한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령 제213조제3항 각 호」 [시행 2026. 7. 1.] [대통령령 제36343호], https://www.law.go.kr/법령/소득세법시행령/제213조 (2026-09-17 확인). “1. 「국민건강보험법」에 의한 국민건강보험공단 또는 「산업재해보상보험법」에 의한 근로복지공단이 「의료법」에 의한 의료기관 또는 「약사법」에 의한 약국에게 요양급여비용 등을 지급하는 경우 2. 「방문판매 등에 관한 법률」에 의하여 다단계판매업자가 다단계판매원에게 후원수당을 지급하는 경우 3. 금융회사 등이 연간 계좌별로 거주자에게 지급한 이자소득금액(법 제46조제1항에 따른 채권등에 대한 이자소득금액은 제외한다)이 1백만원 이하인 경우” ↩ ↩2 ↩3 ↩4
-
법제처 국가법령정보센터, 「소득세법 제164조제1항 단서」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제164조 (2026-09-17 확인). “다만, 제4호의 근로소득 중 대통령령으로 정하는 일용근로자의 근로소득의 경우에는 그 지급일이 속하는 달의 다음 달 말일(휴업, 폐업 또는 해산한 경우에는 휴업일, 폐업일 또는 해산일이 속하는 달의 다음 달 말일)까지 지급명세서를 제출하여야 한다.” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 시행령 제213조제5항」 [시행 2026. 7. 1.] [대통령령 제36343호], https://www.law.go.kr/법령/소득세법시행령/제213조 (2026-09-17 확인). “법 제164조제1항 각 호 외의 부분 단서에서 “대통령령으로 정하는 일용근로자”란 제20조에 따른 일용근로자를 말한다.” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령 제213조제4항」 [시행 2026. 7. 1.] [대통령령 제36343호], https://www.law.go.kr/법령/소득세법시행령/제213조 (2026-09-17 확인). “법 제164조제1항에 따라 지급명세서를 제출하여야 하는 자가 「고용보험법 시행령」 제7조제1항 후단에 따라 근로내용 확인신고서를 고용노동부장관에게 제출한 경우에는 법 제164조제1항 각 호 외의 부분 단서에 따라 지급명세서를 제출한 것으로 본다.” ↩ ↩2
-
법제처 국가법령정보센터, 「소득세법 제164조제7항」 [시행 2026. 1. 1.] [법률 제21221호], https://www.law.go.kr/법령/소득세법/제164조 (2026-09-17 확인). “제164조의3제1항제2호(제73조제1항제4호에 따라 대통령령으로 정하는 사업소득은 제외한다) 또는 제3호의 소득에 대한 간이지급명세서를 제출한 경우에는 그 제출한 부분에 대하여 지급명세서를 제출한 것으로 본다.” ↩
-
법제처 국가법령정보센터, 「소득세법 시행령 제213조제1항(지급명세서 등의 제출)」 [시행 2026. 7. 1.] [대통령령 제36343호, 2026. 5. 22., 일부개정], https://www.law.go.kr/법령/소득세법시행령/제213조 (2026-09-17 확인). “법 제164조제1항에 따른 지급명세서 및 법 제164조의3제1항에 따른 간이지급명세서는 그 소득을 지급받는 소득자별로 구분하되, 그 서식은 재정경제부령으로 정한다.” ↩